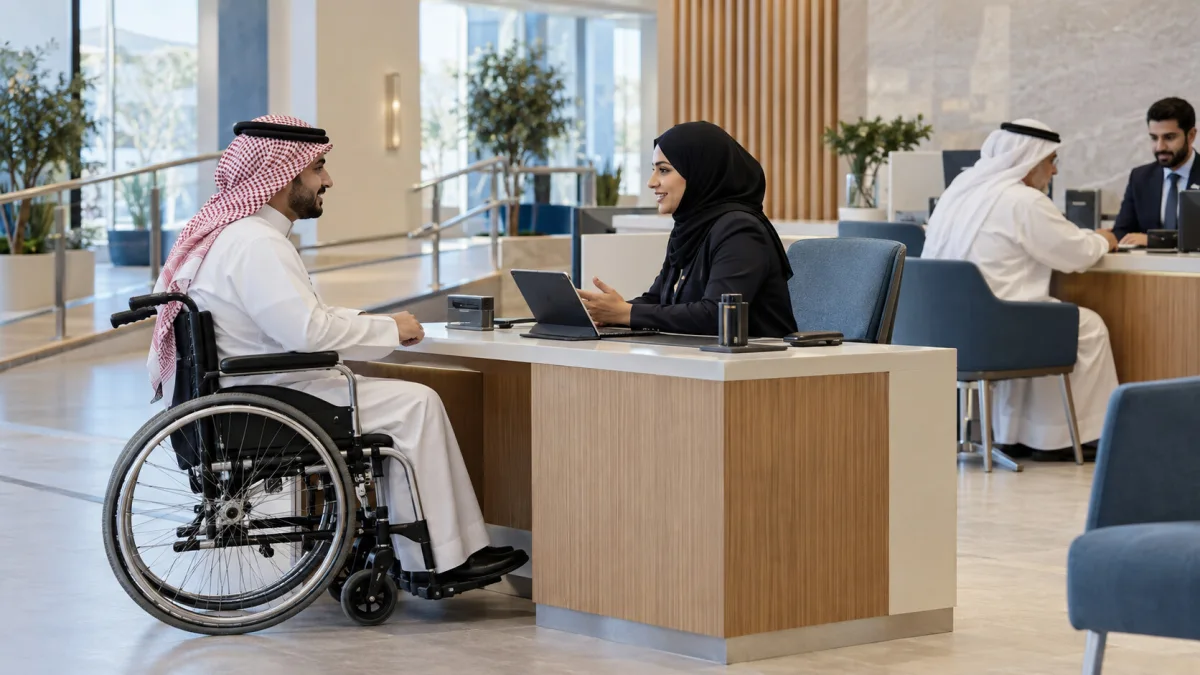
أصدر مصرف قطر المركزي تعليمات جديدة لشركات التأمين ومحال الصرافة وشركات التمويل، تلزمها بتحسين وصول الأشخاص ذوي الإعاقة وكبار القدر إلى الخدمات المالية. وتمتد الخطوة إلى مؤسسات يتعامل معها الجمهور في التأمين وتحويل العملات والحصول على التمويل، بعد تعليمات سابقة وجهها المصرف إلى القطاع المصرفي خلال عام 2025.
تحدد التعليمات المعلنة أربع أولويات مباشرة: تيسير إجراءات وقنوات تقديم الخدمة، ورفع وعي العاملين باحتياجات الفئات المستهدفة، ومنحهم الأولوية عند إجراء المعاملات، وتدريب الموظفين على التعرف إلى مؤشرات الاستغلال المالي والاستجابة لها. كما يتعين تدريب عدد من موظفي خدمة العملاء في الفروع على أساسيات لغة الإشارة.
من تشملهم التعليمات الجديدة؟
تخاطب التعليمات ثلاث فئات من المؤسسات الخاضعة لإشراف مصرف قطر المركزي: شركات التأمين، ومحال الصرافة، وشركات التمويل. وهذا النطاق مهم لأن رحلة العميل المالية لا تقتصر على حساب مصرفي؛ فقد يحتاج إلى شراء وثيقة تأمين أو تقديم مطالبة، أو صرف عملة وتحويل أموال، أو مناقشة عقد تمويل وأقساطه والتزاماته.
ويعني توسيع القواعد إلى هذه الجهات أن مبدأ سهولة الوصول يفترض أن يرافق العميل في أكثر من نقطة داخل القطاع المالي. فالشخص ذو الإعاقة السمعية قد يحتاج إلى موظف يفهم أساسيات لغة الإشارة عند شرح وثيقة أو معاملة، بينما يحتاج عميل كبير السن إلى وقت كاف وشرح واضح وأولوية تقلل الانتظار، إضافة إلى حماية أكبر عندما تظهر مؤشرات ضغط أو استغلال مالي.
لا يغيّر الإعلان شروط وثيقة التأمين أو سعر الصرف أو معايير الموافقة على التمويل، ولا يمنح إعفاءً تلقائياً من الالتزامات المالية. أثره الأساسي يتعلق بطريقة الوصول إلى الخدمة وتقديمها، وقدرة الموظفين على التواصل والتعامل الآمن والعادل مع العملاء المستهدفين.
أولوية الخدمة ولغة الإشارة
منح الأولوية عند إجراء المعاملات لا يقتصر على تقصير وقت الانتظار. التطبيق الفعلي يحتاج إلى مسار واضح داخل الفرع، وإمكانية تعريف الموظف بأن العميل يحتاج إلى دعم، وتوفير شخص مدرب يستطيع شرح الإجراء دون استعجال أو تعقيد غير ضروري. كما ينبغي أن تكون قنوات الخدمة، بحسب طبيعتها، قابلة للاستخدام من الفئات المستهدفة.
أما تدريب بعض موظفي خدمة العملاء على أساسيات لغة الإشارة، فيعالج حاجزاً عملياً أمام الأشخاص ذوي الإعاقة السمعية. ولا يعني التدريب الأساسي أنه بديل عن مترجم متخصص في كل معاملة معقدة، لكنه يتيح بدء التواصل وفهم الحاجة وتوجيه العميل إلى المسار المناسب بدلاً من الاعتماد الكامل على مرافق أو طرف ثالث.
وتنسجم التعليمات مع توجه بدأه المصرف في 2025 عندما أصدر متطلبات للقطاع المصرفي. تضمنت تلك المتطلبات أولوية الفئات المستهدفة، وتدريب موظفين على لغة الإشارة، وتوعية العملاء بالمخاطر، وتوفير ترتيبات وصول مادية في الفروع وأماكن أجهزة الصراف الآلي. أما إعلان 7 أكتوبر/تشرين الأول 2026 فيركز على توسيع الالتزامات إلى التأمين والصرافة والتمويل، ولا يورد في النص المنشور قائمة تفصيلية بكل المواصفات الهندسية أو التقنية لهذه المؤسسات.
رصد الاستغلال المالي جزء من الخدمة
تضيف التعليمات بعداً وقائياً عبر تدريب الموظفين على ملاحظة علامات الاستغلال المالي والاستجابة لها. وقد تظهر المخاطر عندما يحاول شخص آخر السيطرة على قرار العميل، أو يضغط عليه لإتمام معاملة لا يفهمها، أو يتحدث نيابة عنه بصورة تمنعه من التعبير عن إرادته، أو يقدم تعليمات مالية غير معتادة من دون تفسير واضح.
لا يجعل هذا الدور موظف الفرع جهة تحقيق، ولا يسمح له بافتراض أن وجود مرافق يعني وجود استغلال. المطلوب هو الوعي بالمؤشرات، واتباع الإجراءات الداخلية، والتأكد من فهم العميل للمعاملة وقدرته على اتخاذ قراره. وهذه الموازنة ضرورية لحماية العميل من دون حرمانه من استقلاله أو تأخير خدمته بسبب العمر أو الإعاقة.
بالنسبة إلى العملاء، تبقى القاعدة العملية هي عدم مشاركة كلمات المرور أو رموز التحقق، وعدم توقيع مستند غير مفهوم، وطلب شرح البنود والرسوم والالتزامات قبل الموافقة. وإذا احتاج العميل إلى مساعدة في التواصل، يمكنه طلب موظف مدرب أو قناة بديلة، مع الاحتفاظ بنسخة من العقد أو الطلب أو رقم المعاملة للرجوع إليه عند الحاجة.
ما الذي يجب أن يتغير في الفروع؟
يتوقع من المؤسسات المشمولة أن تراجع رحلة العميل كاملة: الاستقبال، والدور، والشرح، والتحقق من الهوية، والتوقيع أو الموافقة، وتسليم المستندات، ومعالجة الشكوى. وقد يتطلب ذلك تحديث سياسات الخدمة، وتحديد الموظفين الذين سيحصلون على التدريب، ووضع آلية واضحة لمنح الأولوية، وتدريب فرق الامتثال وخدمة العملاء على التعامل مع الاشتباه في الاستغلال المالي.
كما تحتاج الإدارة إلى قياس ما إذا كان التغيير يعمل فعلاً، لا الاكتفاء بتعميم داخلي. يمكن أن يظهر ذلك في سهولة طلب المساعدة، ومدة إنجاز المعاملة، وتوافر موظف مدرب خلال ساعات العمل، وقدرة العميل على تقديم شكوى بطريقة مناسبة. وتظل كل مؤسسة مسؤولة عن تطبيق التعليمات وفق نشاطها؛ فاحتياجات مطالبة التأمين تختلف عن صرف عملة أو توقيع عقد تمويل.
ما الذي لم يعلنه المصرف بعد؟
الإعلان الرسمي أكد المتطلبات العامة والجهات المشمولة، لكنه لم يحدد في النص المنشور مهلة تنفيذ موحدة، أو نموذجاً واحداً للخدمة، أو قائمة تفصيلية بالعقوبات، أو عدد الموظفين الذين يجب تدريبهم في كل فرع. لذلك لا يصح افتراض موعد نهائي أو تفاصيل إجرائية لم يعلنها المصرف.
تأتي الخطوة ضمن الاستراتيجية الثالثة للقطاع المالي واستراتيجية الحوكمة البيئية والاجتماعية والمؤسسية والاستدامة للقطاع المالي. وسيكون الاختبار الأهم هو انتقال التعليمات من مستوى السياسة إلى تجربة يومية يستطيع فيها العميل الوصول إلى شركة التأمين أو الصرافة أو التمويل، وفهم معاملته، واتخاذ قراره باستقلال، والحصول على مساعدة مناسبة عند الحاجة.