يبدأ مصرف الإسكان في لبنان، الاثنين 9 نوفمبر/تشرين الثاني 2026، تقديم منتج تمويلي جديد للمنازل الجاهزة والمسبقة الصنع. الإعلان يفتح مساراً إضافياً أمام اللبنانيين الراغبين في تملك مسكن، لكنه لا يمثل بعد دعوة مكتملة لتقديم الطلبات؛ فالمصرف قال إن شروط الاستفادة وآلية التقديم والتفاصيل المالية ستُنشر لاحقاً.
حدد بيان المصرف نوع العقار المشمول وموعد بدء المنتج، وأكد خضوع التمويل للمتطلبات الفنية والقانونية والتنظيمية المعمول بها. ولم يعلن حتى وقت إعداد هذا التقرير سقف القرض، نسبة التمويل من كلفة المنزل، الفائدة، مدة السداد، الحد الأدنى للدخل، قيمة الدفعة الأولى أو المستندات المطلوبة. لذلك لا يصح نقل شروط برامج سكنية أخرى إلى المنتج الجديد أو افتراض أنها ستطبق عليه تلقائياً.
المنتج يشمل المنازل الجاهزة والمسبقة الصنع
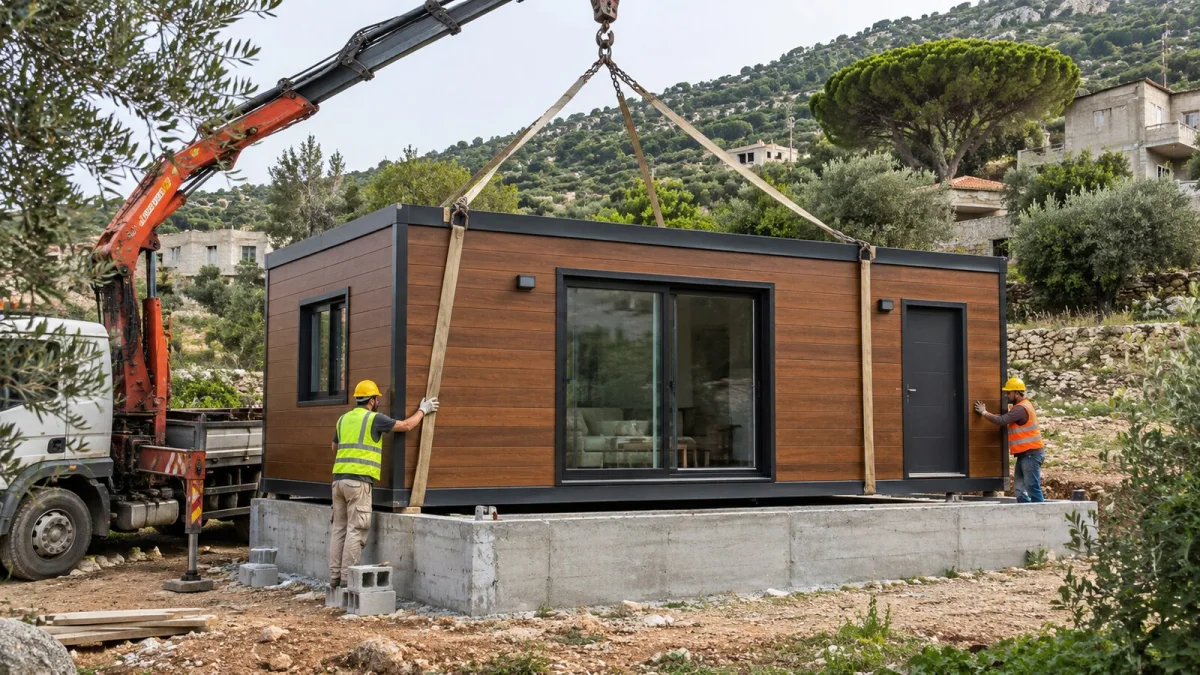
المقصود في الإعلان هو تمويل منزل يُنتج كلياً أو جزئياً خارج موقعه، ثم يُنقل أو تُجمع وحداته على أرض مجهزة. يختلف ذلك عن شراء شقة تقليدية مكتملة داخل مبنى، كما يختلف عن قرض الترميم. وقد تشمل الكلفة في هذا النوع الهيكل والوحدات والنقل والتركيب والأساسات والتجهيزات، لكن المصرف لم يحدد بعد أي البنود سيدخل في قيمة التمويل.
هذا التفصيل عملي للمستفيد، لأن السعر المعروض من الشركة المصنعة لا يساوي دائماً الكلفة النهائية للسكن. الأرض، أعمال التسوية والأساسات، توصيل الكهرباء والمياه والصرف، النقل إلى الموقع، الأتعاب الهندسية والتراخيص قد تكون منفصلة. ولا يمكن معرفة نسبة القرض إلى الكلفة الحقيقية قبل أن يوضح المصرف طريقة التقييم والبنود المقبولة ضمن الملف.
كما أن كلمة «جاهز» لا تعني إعفاء المسكن من القواعد النافذة. بيان المصرف نفسه ربط التمويل بالمتطلبات الفنية والقانونية والتنظيمية. وهذا يعني أن قابلية المشروع للتمويل ستتوقف، في الحد الأدنى، على سلامة وضع الأرض والمشروع وقبول الضمانات والتقييم الفني الذي يعتمده المصرف، وفق التفاصيل التي ينتظر أن ينشرها.
الشروط المالية وآلية الطلب لم تُعلن بعد
أهم معلومة للمواطن الآن هي ما لم يصدر بعد. لا توجد في البيان استمارة خاصة منشورة للمنتج، ولا رقم معلن يمكن اعتماده كسقف للتمويل، ولا جدول أقساط. وأي إعلان تجاري أو رسالة خاصة تزعم ضمان قرض بقيمة محددة قبل نشر الشروط الرسمية لا يمكن نسبها إلى قرار المصرف استناداً إلى البيان الحالي.
البدء الاثنين يمكن أن يعني دخول المنتج حيز العمل الإداري، لكنه لا يضمن أن كل راغب سيتمكن من إيداع ملف مكتمل في اللحظة الأولى. فقد قال المصرف صراحة إنه سيعلن الشروط وآليات تقديم الطلبات لاحقاً وفق إجراءاته المعتمدة. ولهذا يبقى الموقع والقنوات الرسمية للمصرف المرجع لتحديد موعد فتح المنصة أو استقبال الملفات، لا صفحات الوسطاء أو النماذج غير الموثقة.
عند صدور التفاصيل، ستكون المقارنة المفيدة بين قيمة القسط ودخل الأسرة، إجمالي الكلفة حتى نهاية السداد، العملة المعتمدة، التأمينات والرسوم، ونسبة التمويل إلى ثمن المنزل والأرض والتجهيز. أما الاكتفاء بمقارنة سعر الوحدة الجاهزة بسعر شقة تقليدية فقد يخفي مصاريف الموقع والنقل والبنية التحتية.
1300 قرض سكني تسبق المسار الجديد
يأتي المنتج بعد عودة تدريجية لنشاط الإقراض السكني في لبنان. قال رئيس مجلس الإدارة والمدير العام أنطوان حبيب في تصريحات حديثة إن المصرف منح نحو 1300 قرض بقيمة إجمالية قاربت 90 إلى 92 مليون دولار حتى مطلع نوفمبر. وتظهر هذه الأرقام أن التمويل الجديد لا يبدأ من مؤسسة متوقفة كلياً، بل يضاف إلى محفظة قروض تعمل بالفعل.
ترتبط قدرة المصرف على الاستمرار بتمويل عربي أُعيد تفعيله بعد تعطل طويل. ووفق البيانات المنشورة، حُوّل نحو 89 مليون دولار من اتفاق تمويلي مع الصندوق العربي للإنماء الاقتصادي والاجتماعي، مع العمل على دفعة إضافية تبلغ 25 مليون دولار ترفع المحول إلى نحو 114 مليوناً. لكن المصرف لم يقل في بيان السبت إن هذه الأرقام تمثل مخصصاً مستقلاً للمنازل الجاهزة.
لهذا ينبغي الفصل بين السياق العام والمنتج المحدد. تمويل المصرف المتاح وحجم قروضه السابقة يشرحان لماذا يستطيع توسيع أدواته، لكنهما لا يكشفان عدد القروض الجاهزة الجديدة أو ميزانيتها. هذه بيانات تحتاج إلى إعلان خاص، ولا يجوز حسابها من إجمالي التمويل أو من عدد المستفيدين في البرامج السابقة.
التقييم الفني يحسم صلاحية الوحدة والضمان
في قرض الشقة التقليدية يستطيع المصرف الاستناد إلى عقار قائم وسجل وتخمين معروفين نسبياً. أما المنزل المسبق الصنع فيجمع بين الأرض ووحدة مصنعة وأعمال تركيب، ما يفرض أسئلة عن الملكية والترخيص والعمر الافتراضي ومقاومة العوامل المناخية والتأمين وإمكانية تسجيل الضمان. إعلان المصرف لم يفصل الإجابات، لكنه أكد أن المعايير الفنية والقانونية جزء من القرار.
بالنسبة إلى طالب التمويل، من الأفضل ألا يدفع عربوناً غير قابل للاسترداد إلى شركة تصنيع على افتراض أن القرض مضمون. ترتيب الالتزامات مهم: انتظار الشروط الرسمية، التحقق من وضع الأرض، طلب عرض تفصيلي يفصل الوحدة عن النقل والتركيب والأعمال المدنية، ثم التأكد من قبول المصرف للمشروع قبل توقيع التزام مالي نهائي.
ولا تعني الموافقة المبدئية على دخل المقترض أن كل نموذج منزل سيحصل على تقييم متساو. جودة المواد، مطابقة المخططات، موقع الأرض، سهولة النقل والتركيب وقيمة الضمان قد تؤثر في القرار. هذه ليست شروطاً معلنة للمنتج بحد ذاتها، بل عناصر عملية ينبغي أن توضحها آلية المصرف المنتظرة حتى يستطيع المتقدم مقارنة العروض على أساس واحد.
ما يحتاجه المتقدم عند نشر التفاصيل
قبل فتح الطلبات، يستطيع المهتم تجهيز أسئلة محددة بدلاً من الاعتماد على عبارات عامة: هل يشمل القرض شراء الأرض أم الوحدة فقط؟ هل تُمول الأساسات والتوصيلات؟ من يعتمد الشركة المصنعة؟ كيف يجري التخمين؟ ما نسبة الدفعة الذاتية؟ وهل يمكن للمقيمين خارج لبنان الاستفادة من المنتج بالشروط نفسها؟ لم يقدم البيان إجابات بعد، وهذه هي النقاط التي ستحدد مدى ملاءمة القرض فعلياً.
يجب كذلك التحقق من الجهة التي تستقبل الطلب والرسوم الرسمية المطلوبة. المصرف أعلن المنتج عبر دائرة الإعلام والتواصل، ولم يمنح أي وسيط حصرياً معلناً في البيان. وبقاء البيانات الشخصية والمستندات المالية ضمن قنوات موثقة يقلل مخاطر الاحتيال التي ترافق عادة الإعلانات المرتبطة بالقروض والخدمات العامة.
يدخل التمويل حيزه المعلن الاثنين، لكن القيمة الحقيقية للخطوة ستظهر عند نشر جدول الشروط وطريقة التقييم والاستفادة. حتى ذلك الوقت، الخبر المؤكد هو توسيع نطاق الإقراض ليشمل المنازل الجاهزة والمسبقة الصنع؛ أما حجم القرض وكلفته والأهلية ومواعيد استقبال الملفات فتبقى معلومات معلقة يجب انتظارها من مصرف الإسكان نفسه.