سجلت شركة أسواق عبدالله العثيم خسارة صافية قدرها 39.26 مليون ريال في الربع الثالث من 2026، مقابل ربح بلغ 17.48 مليون ريال في الفترة نفسها من العام الماضي. وجاء التحول إلى الخسارة مع تراجع المبيعات وهوامش الربح وارتفاع مصاريف التجارة الإلكترونية، بينما واصلت الشركة معالجة اضطرابات تشغيلية مرتبطة بتطبيق نظام تخطيط موارد المؤسسة وإدارة المخزون.
بلغت إيرادات الربع 2.655 مليار ريال، منخفضة 2.48% عن 2.723 مليار ريال قبل عام. لكن المقارنة مع الربع الثاني تقدم صورة أقل حدة: ارتفعت الإيرادات 5.35%، وتحسن إجمالي الربح 15.4% إلى 521.83 مليون ريال، كما تقلص صافي الخسارة 63.35% من 107.13 ملايين ريال. لذلك تجمع النتائج بين استمرار الخسارة السنوية وظهور تحسن فصلي لا يكفي بعد لإعادة الشركة إلى الربحية.
وفي الأشهر التسعة الأولى، بلغت الخسارة العائدة إلى مساهمي الشركة 92.73 مليون ريال، مقابل ربح 134.98 مليون ريال في الفترة المقابلة من 2025. وتراجعت الإيرادات التراكمية 3.27% إلى 8.141 مليارات ريال، وانخفض إجمالي الربح 8.76% إلى 1.619 مليار ريال. وبلغت خسارة السهم 0.10 ريال، مقارنة بربحية 0.15 ريال قبل عام.
نظام الموارد ضغط على التوريد وتوافر الأصناف
ربطت الشركة جانباً رئيسياً من التراجع بتحديات تطبيق نظام تخطيط موارد المؤسسة، المعروف اختصاراً بـ«ERP». هذا النوع من الأنظمة يجمع المشتريات والمخزون والمبيعات والحسابات وسلاسل الإمداد في منصة تشغيل واحدة. وعندما يتعثر الانتقال إليه، قد تظهر فروق في بيانات المخزون أو تتباطأ إعادة التوريد الآلي أو لا تصل الكميات المطلوبة إلى الفروع في الوقت المناسب.
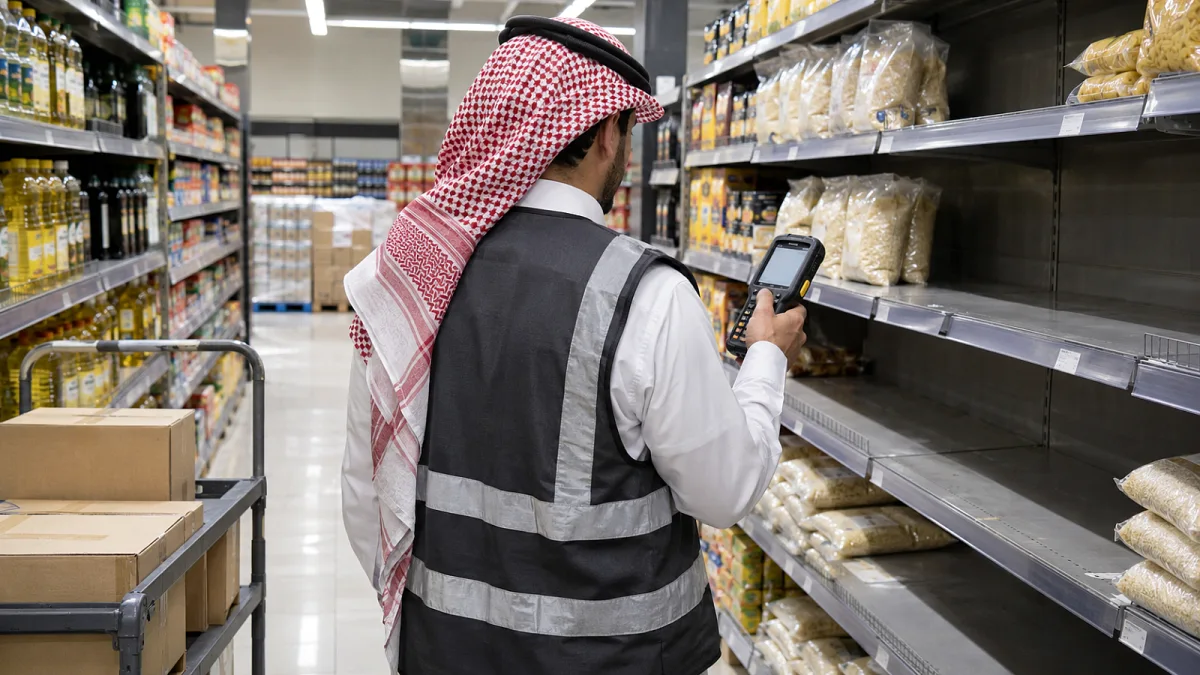
قالت الشركة إن الأثر كان أوضح في بداية الربع الثالث، وإنه انعكس على خطط سلاسل الإمداد وكفاءة التغذية الآلية للمخزون وتوافر الأصناف. كما رفعت مخصصات المخزون التجاري إلى مستويات تفوق المعتاد خلال الفترة. المخصص محاسبيّاً ليس بالضرورة نقداً خرج في اللحظة نفسها، لكنه يعكس تقدير الشركة لانخفاض قابلية استرداد قيمة جزء من المخزون أو الحاجة إلى تغطية مخاطر مرتبطة به.
وأوضحت «أسواق العثيم» أن إجراءاتها التصحيحية بدأت تظهر في أغسطس وسبتمبر، بعد ضعف أكبر في يوليو. وشملت المؤشرات التي ذكرتها تحسن العمليات والتغذية الآلية وتوافر المنتجات، إلى جانب انخفاض مصروف مخصصات المخزون عن الربع الثاني. هذه إشارات تشغيلية إيجابية، لكنها صادرة عن الشركة وتحتاج إلى تأكيد استمراريتها في الفصول المقبلة عبر عودة الهوامش والربح، لا عبر نمو المبيعات وحده.
المتاجر المباشرة تتراجع والتجارة الإلكترونية تنمو 56%
انخفضت مبيعات قطاع التجزئة في السعودية 5.99% في الربع الثالث على أساس سنوي. وفي المقابل، سجلت مبيعات التجارة الإلكترونية نمواً قدره 56%، ما عوض جزءاً من تراجع الفروع. غير أن القناة الرقمية حملت أيضاً مصاريف إضافية ضغطت على الهوامش، وهو فارق مهم بين نمو الإيراد الرقمي وتحوله إلى ربح صاف.
تكلفة تجهيز الطلبات والتوصيل والتسويق والمنصات التقنية قد تجعل كل ريال مبيع عبر الإنترنت أقل ربحية من عملية شراء تتم داخل المتجر، وخصوصاً في المواد الغذائية منخفضة الهوامش. ولا تكشف النسبة المعلنة وحدها حجم مبيعات القناة الرقمية من إجمالي الإيرادات، لذلك لا يمكن استنتاج أنها أصبحت المحرك الأكبر للنشاط. المؤكد أنها تنمو بسرعة، بينما لا يزال نموذج تكلفتها يؤثر سلباً في الربحية بحسب إفصاح الشركة.
كما أشارت الإدارة إلى تحولات في سلوك المستهلكين وتغير في هيكل السوق. هذه العبارة لا تحدد وحدها مقدار أثر المنافسة أو التخفيضات أو انتقال العملاء بين القنوات، لكنها تضع صعوبات النظام التقني ضمن سياق تجاري أوسع. وفي الربع الحالي، ساعدت عروض العودة إلى المدارس والحملات التسويقية على رفع المبيعات مقارنة بالربع السابق، من دون أن تلغي الفارق السنوي السلبي.
مكاسب استثنائية خففت الخسارة ولم تعكس النشاط الأساسي
تضمنت النتائج مكسباً رأسمالياً قدره 10.06 ملايين ريال من بيع حصة في شركة زميلة، إضافة إلى توزيعات أرباح استثنائية بقيمة 9.6 ملايين ريال من استثمار آخر مقاس بالقيمة العادلة. ساعد البندان في تخفيف الضغط على النتيجة النهائية، لكنهما لا يأتيان من بيع السلع في الفروع، ولا يصح التعامل معهما كإيراد تشغيلي متكرر.
في المقابل، ارتفعت حصة الشركة من أرباح الاستثمارات في الشركات الزميلة. ويظل المقياس الأكثر اتصالاً بأداء تجارة التجزئة هو الربح التشغيلي: سجل الربع خسارة تشغيلية 31.48 مليون ريال، مقابل ربح 47 مليون ريال قبل عام، لكنه تحسن عن خسارة تشغيلية 80.75 مليون ريال في الربع الثاني. الفارق يوضح أن التعافي التشغيلي بدأ من قاعدة ضعيفة وما زال دون مستوى العام السابق.
وأظهر تقرير مراجع الحسابات رأياً غير معدل، من دون تحفظ أو لفت انتباه معلن في الإفصاح. كما أعادت الشركة تبويب بعض أرقام المقارنة لتتلاءم مع تصنيف الفترة الحالية. الرأي غير المعدل يتعلق بعرض القوائم وفق الإطار المحاسبي، ولا يعني أن المراجع يضمن تحسن النشاط أو يقدم توصية استثمارية.
أربعة فروع افتتحت وخمسة أغلقت خلال تسعة أشهر
افتتحت الشركة أربعة فروع وأغلقت خمسة في الأشهر التسعة الأولى، مقارنة بافتتاح تسعة فروع في الفترة المقابلة من 2025. صافي العدد وحده لا يشرح أثر الشبكة على الإيرادات، فقد تختلف أحجام الفروع ومواقعها ومبيعاتها، لكنه يشير إلى أن التوسع العددي لم يكن المحرك الرئيسي للنمو هذا العام.
أما حقوق المساهمين بعد استبعاد الحصص غير المسيطرة، فتراجعت 12.83% إلى 1.049 مليار ريال. ولا يظهر الإفصاح وجود خسائر متراكمة مسجلة كنسبة من رأس المال ضمن الجدول المنشور. يجب التفريق هنا بين تسجيل خسارة خلال فترة وبين بلوغ خسائر متراكمة حداً نظامياً؛ النتائج الحالية تثبت الأولى ولا تعلن الثانية.
يراقب المستثمرون في النتائج المقبلة ثلاثة مؤشرات مترابطة: عودة مخصصات المخزون إلى مستواها المعتاد، استمرار توافر الأصناف من دون اضطراب، وتحول نمو التجارة الإلكترونية إلى هامش أفضل. التحسن الفصلي في المبيعات والخسارة يعطي نقطة بداية للمقارنة، لكن الحكم على اكتمال المعالجة يحتاج إلى ربع آخر يظهر ربحاً تشغيلياً مستقراً بدلاً من الاكتفاء بانخفاض حجم الخسارة.