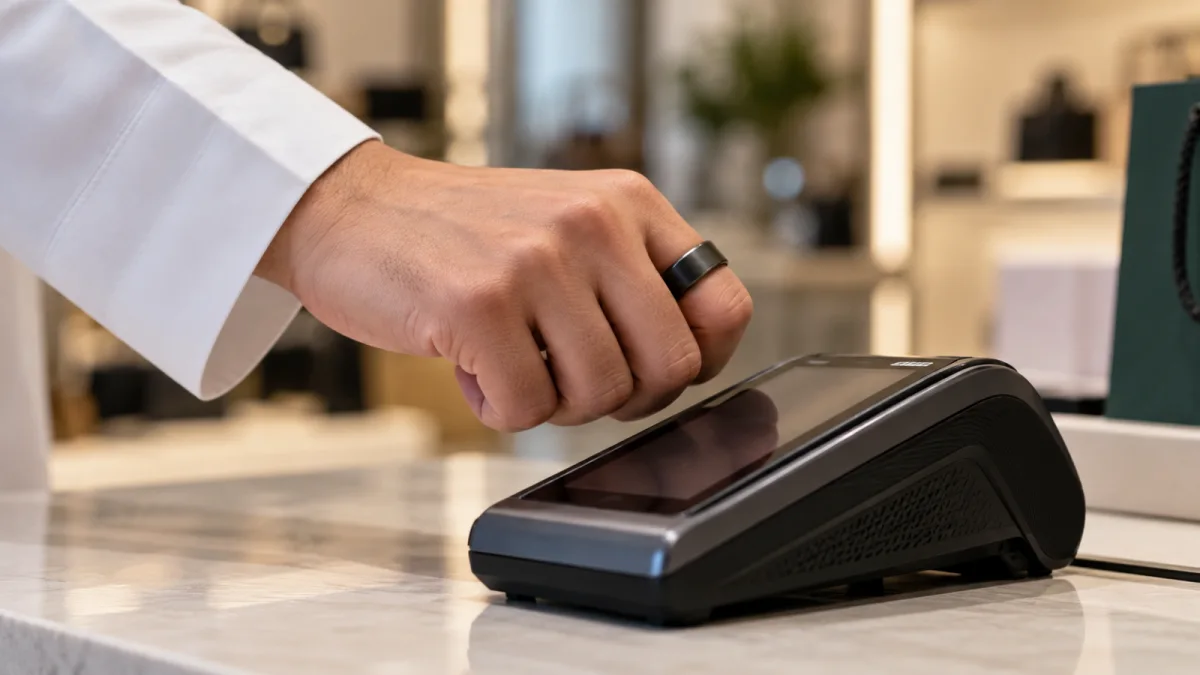
أتاح مصرف الراجحي خاتماً ذكياً للدفع اللاتلامسي يعمل كوسيلة إضافية مرتبطة بحساب جارٍ مؤهل، ويتيح تنفيذ المشتريات بتمرير الخاتم قرب جهاز نقاط البيع الداعم للتقنية. المنتج لا يحتاج إلى بطارية أو شحن، ويمكن تفعيله وإدارته وضبط حد الشراء اليومي من تطبيق المصرف.
بحسب صفحة المنتج والتعرفة المنشورة من المصرف، تبلغ رسوم إصدار الخاتم 150 ريالاً، وتبلغ رسوم التوصيل 30 ريالاً، بينما لا توجد رسوم سنوية. وهذه القيم غير شاملة ضريبة القيمة المضافة، ما يعني أن على العميل احتساب الضريبة قبل مقارنة الكلفة النهائية بوسائل الدفع التي يملكها بالفعل.
كيف يعمل خاتم مصرف الراجحي؟
يعامل المصرف الخاتم بطريقة مشابهة لبطاقة مدى إضافية مرتبطة بالحساب الجاري. وعند تقريب الخاتم من قارئ الدفع اللاتلامسي، تنتقل بيانات العملية على مسافة قصيرة إلى جهاز نقاط البيع، ثم تمر عبر شبكة الدفع إلى البنك لإجازتها أو رفضها. لا يخزن الخاتم رصيداً مستقلاً بحسب الوصف المنشور؛ فالخصم يتم من الحساب المرتبط.
عدم وجود بطارية هو الفارق العملي الأبرز عن الساعة أو الهاتف. إذ يستمد مكوّن الدفع الطاقة اللازمة لحظياً من مجال قارئ الاتصال قريب المدى، ولذلك يظل جاهزاً للاستخدام من دون شاحن أو اتصال خلوي. لكنه ليس بديلاً كاملاً للهاتف المصرفي، لأن التفعيل والإدارة وتغيير حد الشراء ومراجعة الإشعارات تتم عبر تطبيق الراجحي.
ويقول المصرف إن الخاتم يعمل لدى أجهزة نقاط البيع الداعمة للدفع اللاتلامسي داخل المملكة وخارجها. وهذا القبول مرتبط بوجود علامة أو خاصية الدفع قريب المدى على جهاز التاجر وبقواعد الشبكة والجهة المصدرة. فإذا لم يدعم الجهاز الدفع اللاتلامسي، لن يحل الخاتم محل إدخال البطاقة في القارئ التقليدي.
كم تبلغ الرسوم الفعلية؟
رسم الإصدار المعلن هو 150 ريالاً، يضاف إليه 30 ريالاً للتوصيل، وكلاهما قبل ضريبة القيمة المضافة. أما الرسم السنوي فمجاني. ويحدد المصرف 150 ريالاً أيضاً لإعادة الإصدار عند الفقد أو التلف أو إدخال الرقم السري خطأ ثلاث مرات، ومبلغاً مماثلاً عند التجديد.
ولا يفرض المصرف رسماً على استخدام الخاتم محلياً عبر نقاط البيع، كما يذكر أن استخدامه عبر نقاط البيع داخل الشبكة الخليجية مجاني. في المقابل، تبلغ رسوم الخدمة على العمليات الدولية 2% من مبلغ العملية. وعلى المسافر الانتباه إلى أن هذه النسبة ليست بالضرورة الكلفة الوحيدة؛ فسعر الصرف وطريقة تسوية العملة قد يؤثران في المبلغ النهائي الظاهر في الحساب.
وتتضمن التعرفة المنشورة بنوداً أخرى مرتبطة ببطاقة الخاتم، منها 15 ريالاً للاعتراض غير الصحيح على عملية أو كشف حساب. لذلك من الأفضل مراجعة تفاصيل الحركة أولاً والاحتفاظ بإيصال الشراء والتواصل مع التاجر عند وجود خطأ واضح، ثم استخدام قناة الاعتراض المصرفية عندما تكون العملية غير معروفة أو لم تُحل المشكلة.
ما الذي يحتاجه العميل قبل الطلب؟
يشترط الوصف ربط الخاتم بأحد الحسابات الجارية المؤهلة لدى المصرف. ويمكن تقديم الطلب عبر موقع الراجحي، كما يعرض المصرف الاتصال أو زيارة الفرع ضمن قنوات الحصول على المنتج والمساعدة. وتوفر الصفحة مقاسات متعددة، لذا ينبغي حسم المقاس الصحيح قبل الإرسال لأن الخاتم جهاز دفع يومي وليس قطعة قابلة للتعديل بسهولة مثل بعض الخواتم التقليدية.
ومن المفيد التأكد قبل دفع الرسوم من الحساب الذي سيُربط بالخاتم، وحد الشراء اليومي المناسب، وإمكان إصدار أكثر من خاتم أو الجمع بينه وبين بطاقة مدى إضافية. تورد صفحة المصرف هذه الموضوعات ضمن الأسئلة الشائعة، لكن الإجابات التفصيلية لا تظهر دائماً في النسخة العامة المحملة من الصفحة؛ ولذلك تبقى القناة الرسمية أو التطبيق المرجع عند اختلاف حالة حساب عن آخر.
بعد الاستلام، يحتاج العميل إلى تفعيل الوسيلة من التطبيق ومراقبة أول عملية وإشعاراتها. ولا ينبغي مشاركة بيانات التفعيل أو رمز التحقق مع أي متصل، حتى لو ادعى أنه يساعد في تشغيل الخاتم. المنتج يختصر لحظة الدفع، لكنه لا يلغي قواعد الحذر المعتادة المرتبطة بالحساب والرسائل والروابط.
ماذا تفعل عند فقد الخاتم؟
ميزة سهولة الدفع تعني أيضاً أن فقد الخاتم يستدعي تصرفاً سريعاً. الخطوة العملية هي إيقاف وسيلة الدفع أو تعطيلها من التطبيق إن كان الخيار متاحاً، ثم التواصل مع المصرف عبر القنوات الرسمية للتأكد من الحظر وطلب البديل. وينبغي مراجعة آخر العمليات والإبلاغ فوراً عن أي حركة لا يعرفها العميل.
التحكم في الحد اليومي يقلل التعرض المحتمل، لكنه لا يغني عن الإيقاف عند الفقد. كما أن إشعار العملية يساعد على اكتشاف الاستخدام غير المعتاد بسرعة. ولا يجوز الاعتماد على كون الخاتم صغيراً أو ملازماً لليد باعتباره حماية كافية؛ فالتعامل معه يجب أن يكون بجدية بطاقة دفع مرتبطة مباشرة بالحساب.
هل الخاتم أفضل من البطاقة أو الهاتف؟
الفائدة الرئيسية هي السرعة وعدم الحاجة إلى إخراج بطاقة أو هاتف، خصوصاً أثناء المشي أو ممارسة الرياضة أو في الأماكن التي يصعب فيها حمل جهاز. ويضيف غياب البطارية ميزة عملية لا توفرها الساعات الذكية. في المقابل، يدفع العميل رسم إصدار وتوصيل، ويحتاج إلى اختيار مقاس مناسب، ولا يحصل على شاشة تؤكد المبلغ قبل تمرير الخاتم.
لهذا يعتمد القرار على نمط الاستخدام لا على كون الوسيلة أحدث. من يستخدم الدفع اللاتلامسي كثيراً وقد يستفيد من جهاز لا يحتاج إلى شحن سيجد قيمة واضحة، بينما قد تكون بطاقة مدى الحالية أو محفظة الهاتف كافية لشخص آخر. المقارنة الصحيحة تبدأ بالكلفة بعد الضريبة، ورسوم الاستخدام الدولي، وسهولة إيقاف الوسيلة عند الفقد، ومدى انتشار أجهزة الدفع الداعمة في الأماكن التي يرتادها العميل.
تقنياً، يأتي المنتج ضمن سوق سعودي واسع الاعتماد على الاتصال قريب المدى. ويشرح البنك المركزي السعودي أن «مدى أثير» يتيح الدفع على مسافة قصيرة بالبطاقات أو الأجهزة الذكية، وأن نقاط البيع تتصل بمصدر البطاقة لإتمام العملية خلال ثوان. خاتم الراجحي يغير شكل أداة الدفع، لكنه يبقى جزءاً من هذه البنية المصرفية القائمة وليس حساباً أو شبكة دفع جديدة مستقلة.